من يتحكم في أسعار الدواء بالمغرب… ولماذا يصعب خفضها؟ 2/2
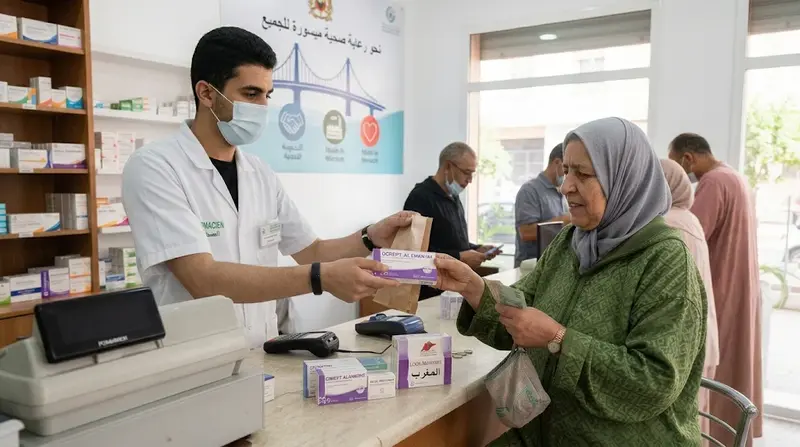
“الدواء ليس سلعة كباقي السلع”… عبارة تتكرر على ألسنة المسؤولين كلما فُتح ملف الأسعار، لكن واقع المرضى يقول عكس ذلك.
المريض في المغرب لا يملك ترف المقارنة أو الانتظار، ولا خيار الامتناع عن العلاج، وهذا ما يجعله الحلقة الأضعف في سوق تتحكم فيه قلة من الفاعلين.
تابعنا في الجزء الأول من هذا الملف المفارقة التي يعيشها قطاع الأدوية بالمغرب: صناعة تحتل المرتبة الثانية إفريقيا، وأسعار تفوق أحيانا بثلاث إلى خمس مرات أسعار دول الجوار، بل تصل في بعض أدوية الأمراض المزمنة إلى 250 و1000%.
في الجزء الثاني من هذا الملف، نطرحُ بعضا من الأسئلة التي تفرضها هذه الوضعية:
هل هناك حلول؟ كيف يمكن الحد من هذا التغول حتى يصير الولوج إلى العلاج حقا فعليا لا امتيازا مكلفا؟
هل هُناك حلول؟
رئيس المرصد المغربي لحماية المستهلك، حسن أيت علي، أكد خلال حديثه لمرايانا على ضرورة اتخاذ مجموعة من الإجراءات العاجلة، والتي تشملُ بالخصوص مراجعة هوامش الربح، وحتمية تشجيع التصنيع المحلي، إضافة إلى إصلاح منظومة التعويض داخل التغطية الصحية.
من جانبها، شددت الشبكة المغربية للدفاع عن الحق في الصحة والحق في الحياة على ضرورة المراجعة الجذرية للمرسوم المتعلق بشروط تحديد سعر بيع الأدوية المصنعة محليا أو المستوردة للعموم، والعمل على تحقيق السيادة الصحية والدوائية وضمان الأمن الدوائي. علاوة على ضرورة تقديم نظام جديد لتحديد أسعار الأدوية والمستلزمات الطبية للبرلمان.
كيف نكسر احتكار الدواء؟
اعتبر عبد الإله الخضري، باحث في الاقتصاد السياسي والابتكار وفاعل حقوقي، أن ملف أسعار الأدوية في المغرب يشكل نموذجا لخلل هيكلي في السياسات العمومية عموما، والسياسة الدوائية على وجه الخصوص، مشيرا إلى أنه يجمع بين تمركز السوق، وضعف المنافسة، وغياب مرونة الطلب.
الخضري أوضح أن هذا التفاوت يعود إلى أربعة مؤشرات أساسية:
أولا، هيمنة الأدوية الأصيلة (Princeps) ) في سوق يتسم بالتمركز الاحتكاري، مشيرا إلى أن الأدوية الجنيسة لا تمثل في المغرب سوى 35 إلى 40% من السوق من حيث الحجم، مقابل أكثر من 70 إلى 80% في دول مثل فرنسا وألمانيا والولايات المتحدة. وأضاف أن سلسلة التوريد تهيمن عليها شركات معدودة، ما يقلل من الضغط التنافسي الضروري لخفض الأسعار، مذكرا بأن الدواء الجنيس أرخص من الأصيل بنحو 30 إلى 60%، مع تكافؤ حيوي (Bioéquivalence) يضمن فعالية متشابهة في الغالب.
ثانيا، ضعف نفاذ الأدوية الجنيسة وغياب سلاسل إنتاج محلية، حيث يوضح الخضري أن نحو 80% من المواد الفعالة مستورد، وأن غياب صناعة محلية متكاملة لهذه المواد يجعل السعر النهائي مثقلا بكلفة الاستيراد وسعر الصرف.
ثالثا، هامش الربح في سلاسل التوزيع، إذ يتقاضى قطاعا التوزيع والتجزئة هامشا محددا قانونا بموجب المرسوم رقم 2.13.752 (المعدل بالمرسوم رقم 2.23.1093) عبر نظام الشطرين. غير أن انخفاض حجم المبيعات الإجمالي، يضيف الخضري، يدفع الفاعلين إلى التمسك بالأسعار المرتفعة لضمان هوامشهم، على خلاف الأسواق الكبرى التي تعتمد “الربح عبر حجم المبيعات” (Vente en volume à marge réduite).
رابعا، آلية تحديد الأسعار المرجعية، والتي يصفها الخضري بـ”المعضلة البنيوية”، لأن السياسة السعرية بالمغرب تقارن أسعاره بأسعار دول مصنعة أو مرتفعة الدخل، كفرنسا وبلجيكا وإسبانيا والبرتغال، ما يجعل السعر المرجعي مرتفعا بطبيعته ولا يعكس القدرة الشرائية للمواطن المغربي.
آليات المعالجة
فيما يتعلق بالإجراءات الاقتصادية الممكنة للتحكم في الأسعار ومراقبتها، دعا الخضري إلى استحضار خمس آليات مؤسساتية مترابطة إلى حد ما:
- تحديث نظام التسعير المرجعي، عبر مراجعة سلة الدول المرجعية لتشمل دولا ذات مؤشرات اقتصادية وقدرة شرائية مشابهة، أو دولا رائدة في صناعة الجنيس كالهند وتركيا ودول أوروبا الشرقية، مع اعتماد التقييم الاقتصادي الصحي Évaluation des Technologies de Santé)) لربط سعر الدواء بفعاليته العلاجية القابلة للقياس (Value-based Pricing).
- تشجيع الأدوية الجنيسة وتعميمها، من خلال إقرار نظام الاستبدال الآليDroit de substitution) ) الذي يمنح الصيدلي حق استبدال الدواء الأصيل بنظيره الجنيس قانونا، وإدراج الجنيس ضمن التغطية الصحية الشاملة بآليات تفضيلية تقلص الحصة المتبقية على عاتق المريض (Reste à charge) ، والتي تتجاوز حاليا 45% من إجمالي الإنفاق الصحي.
- تفعيل دور مجلس المنافسة، عبر تكثيف الرقابة على الاتفاقات الضمنية (Collusion) والتعسف في استغلال الوضع المهيمن، وإخضاع الاندماجات والاستحواذات في القطاع الصيدلي لتدقيق صارم يحول دون احتكار التوزيع.
- تحديث آليات الشراء العمومي والتجميع Groupement d’achat))، باعتماد شراء مجمع ومستدام عبر الوكالة الوطنية للأدوية والمنتجات الصحية، لتوفير الأدوية الأساسية بأسعار مخفضة بفضل قوة التفاوض الجماعي ووفرة الحجم.
- دعم السيادة الصيدلانية والتصنيع المحلي، عبر تحفيزات ضريبية وجمركية لاستيراد المواد الأولية، ودعم وحدات الإنتاج المحلية الموجهة للأدوية المكلفة، كأدوية السرطان والأمراض المزمنة، بما يخفض كلفة الإنتاج المباشرة بنسب تتراوح بين 30% و50%.
وخلص الخضري إلى أن الحكومة المغربية، إذا اعتمدت هذه الاستراتيجية، ستتمكن حتما من مكافحة الاحتكار و”الأوليغارشية الدوائية” مع الحفاظ على انفتاح السوق، ولكن وفق ضوابط قانونية سليمة للتحكم في الأسعار.
لقراءة الجزء الأول: المغرب يصنع الدواء… فلماذا يشتريه المغاربة بأضعاف ثمنه؟ 2/1